死亡前2年內贈與 如親屬關係已消滅免併入遺產申報
資料來源: 財政部南區國稅局
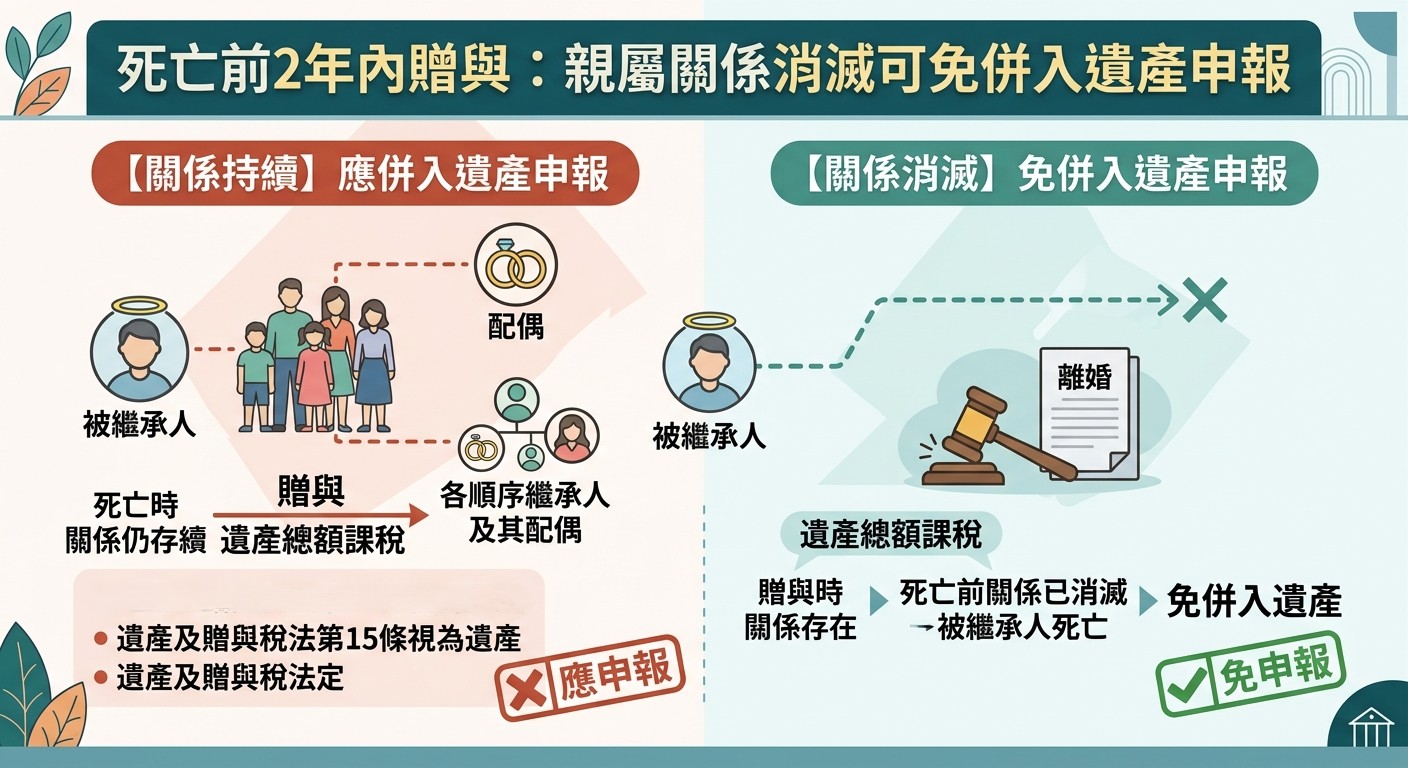
▲圖/AI生成
財政部南區國稅局表示,被繼承人死亡前2年內贈與配偶、民法規定各順序繼承人及其配偶之財產,依遺產及贈與稅法第15條規定視為被繼承人之遺產,應併入遺產總額課稅,但如被繼承人與受贈人間之配偶或親屬關係,於被繼承人死亡前就已消滅,則免併入遺產申報。
該局舉例說明,甲君於2026年9月1日死亡,其於2024年10月15日贈與子媳乙君房屋1棟,惟乙君於2025年6月1日與甲君之子丙君離婚,因此,甲君死亡時,乙君與甲君已無親屬關係,甲君生前贈與乙君之房屋也就免併入甲君遺產總額課稅。
該局補充說明,上述案例,如甲君之子丙君先於被繼承人甲君死亡,則自丙君死亡時起,丙君與乙君間之配偶關係消滅,甲君死亡時,乙君已非甲君依民法規定之各順序繼承人之配偶,甲君生前贈與乙君之房屋,無須併入甲君遺產總額課稅。
該局提醒,民眾於辦理遺產稅申報時,若有相關疑義,可撥打免費服務專線0800-000321洽詢。
點我訂閱